
全球核电容量预测再上调
摘要
国际原子能机构连续第六年上调核能增长预测,高情景下全球核电装机容量到2060年可达1284 GWe,为2025年底的3.4倍,其中小堆贡献284 GWe。实现目标需推进反应堆延寿、新增投资、人才建设及监管协调,国际金融机构对核电的接洽也在恢复。
国际原子能机构发布了对未来能源需求和核电装机容量的年度预测,并在其“高情景”中提出,到2060年,小型模块化反应堆提供的装机容量可能高达284 GWe;若小堆平均装机容量为300 MWe,相当于946台小堆,若平均装机容量为250 MWe,则相当于1136台小堆。
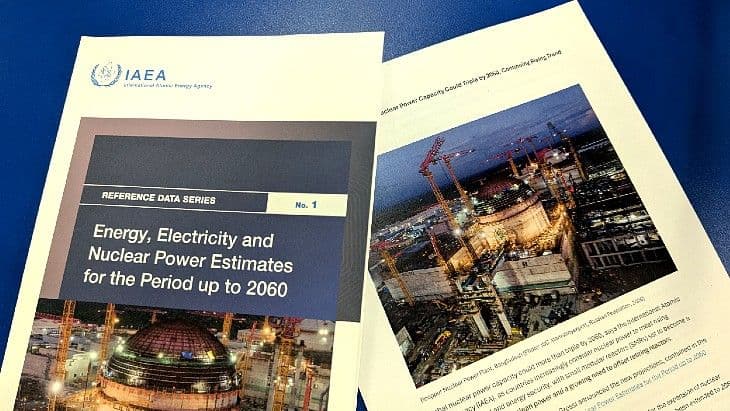
国际原子能机构(IAEA)在《截至2060年期间的能源、电力与核电估算》中连续第六年上调未来核能装机容量增长预测,目前预计到2060年将增至三倍以上。
IAEA表示,截至2025年底,全球共有413台可运行核动力堆在运,总发电装机容量为377.1 GWe。在高情景下,该机构预计这一数字到2050年可能达到1045 GWe,高于去年预测的992 GWe。今年的预测首次延伸至2060年,届时核能发电装机容量将达到1284 GWe,是2025年底水平的3.4倍。
低情景预测显示,到2060年,核能装机容量将达到696 GWe;到2050年将达到641 GWe,高于去年预测的到2050年561 GWe。
这份出版物由一个国际专家组编制,其估算综合考虑了所有在运反应堆、可能的许可证续期、计划关停以及未来几十年内可行和已规划的建设项目。低情景假设当前趋势持续,法律、政策和监管规定鲜有变化。高情景假设则纳入各国扩大核电使用的意向,并指出,“高情景预测仍然既合理可行,也在技术上可行,同时不排除装机容量超过这一估算值的可能性”。
要促进至少实现高情景预测,需要具备国家政策、投资支持和人才队伍建设等有利因素,并加强监管协作与全球协调。
IAEA总干事Rafael Mariano Grossi在维也纳(Vienna)举行的IAEA第70届大会上表示:“IAEA的预测显示,核电在满足全球不断增长的电力需求方面正发挥越来越重要的作用。要实现这一潜力,对核能新增装机容量和反应堆延寿进行投资至关重要。”
目前已有首批数台小型模块化反应堆投入运行或正在建设,预计其作用将迅速扩大。在高情景预测新增的1017 GWe装机容量中,小堆将占28%;在低情景下新增的521 GWe装机容量中,小堆将占23%。
IAEA将小型模块化反应堆定义为装机容量不超过300 MWe的反应堆。目前正在开发的100多种设计装机容量差异很大,最低为20 MWe。若假设平均装机容量为300 MWe,低情景预测到2060年小堆装机容量将达到120 GWe,相当于新增400台机组。若这些机组的平均装机容量为250 MWe,则相当于480台小堆。去年针对2050年的预测显示,在高情景下,小堆占比为24%;在低情景下,占比为5%。
IAEA的预测首次延伸至2060年,而非2050年,其中还按地区列出了小堆部署情况。预测显示,北美洲约60%的核能新增装机容量可能来自小堆。在东南亚以及拉丁美洲和加勒比地区,无论高情景还是低情景,这一比例均为40%。
实现未来核能装机容量预测增长的另一关键因素,是延长当前在运反应堆的寿期。IAEA能源规划师兼经济学家Jessica Callen-Kovtunova在媒体吹风会上表示,在高情景下,当前在运装机容量的70%到2060年仍将保持运行;而在低情景下,这一比例将逆转,当前在运机组中近三分之二将退役。
IAEA表示:“如果可行,对现有反应堆实施延寿是最具成本效益的基荷低排放电力来源之一,对于核电机组日益老化的地区尤为重要。”
资金也被认为将发挥重要作用。文件称:“上调预测反映出,人们日益认识到核电在支持能源安全和长期经济增长方面能够发挥的作用。World Bank Group和Asian Development Bank等国际金融机构重新接洽核电,标志着一种更广泛的转变,其他国际金融机构也已开始跟进。
“自2022年以来,接连发生的能源危机加剧了对能源安全和经济性的担忧。石油和天然气流动中断对能源安全和全球能源市场均产生重大影响。作为回应,各方对多元化发电的兴趣日益浓厚,其中包括对核电的兴趣。”
IAEA还报告称,与2024年相比,核能发电量增长了1%;但全球发电量增长更快,增幅为2.7%,核能在发电量中的占比从2024年的8.7%降至2025年的8.4%。
美国核学会上周发布的《全球核能展望报告》指出,如果各国所有指标和目标均得以实现,且现有核电机组继续运行,到2050年全球核能装机容量可能达到1457 GWe。