地下核企遭做空与调查
摘要
Deep Fission地下反应堆虽取得美国能源部监管进展并完成原型贮罐安装演示,却遭Iceberg Research质疑成本、工期及融资需求,股价随之暴跌。多家律所已调查其高管是否误导投资者;公司否认报告指控,称做空机构存在利益冲突,并考虑采取法律行动。
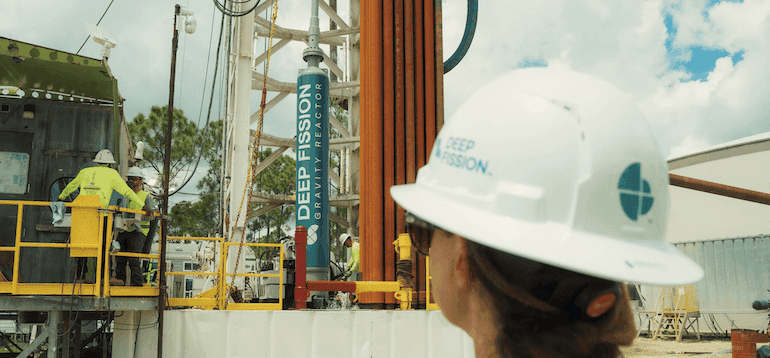
尽管其计划建设的地下反应堆在监管方面取得进展,但总部位于加利福尼亚州(California)的初创公司Deep Fission正面临严峻的市场和法律阻力。9月,Deep Fission向公众发布了经美国能源部批准、已经完成的《核安全设计协议》(NSDA),该协议适用于其设计安装在地下1英里处的Gravity Nuclear Reactor。
该公司最近在堪萨斯州(Kansas)帕森斯(Parsons)的Great Plains Industrial Park,使用标准商用钻井设备,演示了从钻孔中安装和取出全尺寸小型模块化反应堆贮罐。该压水堆利用一个深达1英里的钻孔和一根水柱,取代传统的地面安全壳结构。
然而,该公司的财务可行性受到严格质疑。9月24日,Iceberg Research发布了一份篇幅很长、措辞严厉的报告,题为《Deep Fission:一个无底洞》。报告认为,该反应堆的发电成本将不具竞争力,审批和建设时间表也过于激进,并称与天然气相比,其目标并不现实。报告发布后,Deep Fission股价暴跌10.9%,收于每股6.95美元,较其6月首次公开募股(IPO)时每股16美元的发行价大幅下跌。
股价暴跌后,Pomerantz LLP、Johnson Fistel PLLP、Kehoe Law Firm PC和Schall, Brown & Schwartz LLP四家股东权益律师事务所启动调查。这些律所正在代表于Deep Fission首次公开募股期间或之后购买其股票的投资者,评估提起证券欺诈集体诉讼的可能性。
调查的主要焦点是,Deep Fission高管是否就其实际资金需求发布了虚假或误导性陈述。具体而言,监管人员和研究人员指出,内部数据存在差异,表明该公司少报了建造钻孔反应堆、取得许可并开展商业钻井所需的巨额资金。
Deep Fission在一份新闻稿中驳斥了该报告,称其包含“歪曲、不实内容和错误描述”。该公司在声明中表示,Deep Fission“正在与其顾问共同审查该报告,并评估所有可行方案,包括可能采取的法律救济措施”。
Iceberg报告的主要结论如下:
- 与其他小堆开发商一样,Deep Fission(FISN)将自身定位为人工智能数据中心供电解决方案。“但数据中心已转向天然气,以加快部署。在已预订的约75 GWe数据中心现场发电容量中,几乎全部以天然气为基础。FISN尚未获得监管批准,距离商业化仍有数年时间。”
- 首次公开募股前,FISN给出的平准化能源成本(LCOE)仅为50—70美元/MWh。“随后,该公司删除了这一数据。根据其2026年6月招股说明书披露的数据,我们计算得出,同类首创(FOAK)反应堆的LCOE为289美元/MWh,第N台(NOAK)反应堆的LCOE为148美元/MWh,较此前指引高约200%。这无法与用户侧天然气解决方案竞争。”
- “即便如此,这一NOAK估算仍过于乐观,因为资本成本被低估。根据独立第三方提供的数据,我们估计NOAK资本成本为1.12亿美元,比FISN的估算高34%,使我们估算的NOAK LCOE升至170美元/MWh。”
- FISN计划在不到一年内获得美国核管会批准。“然而,该公司在要求较低的美国能源部流程中已经遇到困难,错过了计划截止期限,而至少已有4家同行完成了该流程。即使获得美国核管会批准,商业化也远无保障:NuScale的设计传统得多,但在获得美国核管会许可证3年后,仍未售出一座反应堆。”
- “FISN计划仅用6个月部署其反应堆,而其他先进小堆需要3—4年,其理由是安全相关系统更少。然而,该公司自己的申报文件显示,开发时间为两年。同行也采用相同的简化策略,但FISN还增加了一个重要步骤:钻探一个深达1英里的钻孔。”
- “FISN宣称拥有业内规模最大的客户储备。大多数交易对手方并未披露。在已确定身份的交易对手方中,一家是尚未开发、对反应堆需求存疑的工业园区。另外两家(Endeavour Energy和Blue Owl)仅签署了不具约束力的协议。”
- “FISN的现金储备仅够维持不到12个月,并面临约3.5亿美元尚无资金来源的资本需求,这可能意味着现有股东的持股将被稀释约43%。与此同时,小堆融资竞争正在加剧:公开上市的小堆公司数量已从2025年10月之前的3家增至目前的9家,另有3家即将上市。”
- “FISN在很大程度上只是对创始人此前创办的Deep Isolation进行重新包装。Deep Isolation是一家从事深钻孔核废物处置的公司,成立10年后仍未能将其概念商业化。”
Iceberg报告指出,核工业容易出现成本超支,而FISN的设计仍在演变,因此面临的风险尤其突出。“钻孔直径的变化就是一个例证。最初,该公司设想在直径30英寸的钻孔中部署一座15 MWe反应堆。后来,其将设计修改为在直径42英寸的钻孔中部署一座8 MWe反应堆。最近,在2026年8月的一次会议上,FISN首席执行官表示,该公司目前的目标是在直径40英寸的钻孔中部署一座仅5 MWe的反应堆,并在直径60英寸的钻孔中部署一座15 MWe反应堆。趋势十分明显:与最初设想相比,FISN现在需要大得多的钻孔,才能实现相同甚至更低的功率输出。这一点很重要,因为更大的钻孔会显著增加钻井成本。”
报告称:“鉴于FISN反应堆的经济性不佳,我们怀疑其能否实现大规模商业化。即使商业化具有可能性,其实现时间也会远晚于管理层目前指引所暗示的时间。在此期间,该公司将继续消耗现金。”
然而,在Iceberg报告末尾的一份长篇免责声明中,未署名的作者指出,“所有此类信息均按‘现状’提供,不附带任何形式的明示或默示保证。Iceberg Research……不以明示或默示方式就任何此类信息的准确性、及时性或完整性,或使用此类信息所能获得的结果作出任何声明……本材料并不声称包罗万象,也不声称包含评估发行人、其证券或本文所述事项时可能相关的全部信息。”
报告还称:“您应当假定,截至我们的报告和研究发布之日,Iceberg(与我们的成员、合作伙伴、关联方、员工、顾问、客户和/或第三方共同或通过上述主体)持有本文所涉及证券的空头头寸,以及/或者持有与这些证券相关的期权、掉期及其他衍生品,因此,如果相关证券价格下跌,Iceberg将从中获利。我们(包括我们的成员、合作伙伴、关联方、员工、顾问、客户和/或第三方)可能继续交易本报告所涉及公司的证券;无论我们在本文中最初表达了何种观点,我们都可能买入、卖出、平仓,或以其他方式改变我们在该发行人处所持头寸的形式或实质。”
这份标准的做空机构免责声明意味着,Iceberg Research具有促使Deep Fission股价下跌的直接经济动机。由于股价下跌时其可从中获利,因此,其报告属于带有偏向性的批评,而非独立、客观的新闻报道。Deep Fission及其支持者认为,这是一次激进的金融攻击,目的是在该公司刚刚通过美国能源部设计批准等关键监管里程碑之际,切断其融资渠道。
尽管Iceberg的意图公开以获利为驱动,但股东权益律师事务所之所以启动调查,是因为报告提出了具体证据,而非因为作者的动机。这些律所目前正在独立核实Iceberg的核心指控:Deep Fission高管是否掌握内部数据,表明项目成本将显著高于他们在6月首次公开募股期间向投资者披露的金额?
如果Deep Fission能够确凿证明其成本预测准确,并证明Iceberg操纵了数据,相关诉讼很可能会不了了之,该公司也可能有理由以诽谤为由起诉Iceberg。Deep Fission表示,其坚持其公开披露的内容。“本公司始终如一地向股东、监管机构和公众透明披露其技术能够实现的功能、已经取得的进展以及尚待完成的工作,包括核能开发和商业化所固有的风险与不确定性。”
Deep Fission首席执行官兼联合创始人Elizabeth Muller指出:“我们的工程师、科学家和运行人员正在投资者、监管机构和合作伙伴的全面监督下开展严谨细致的工作。有人在一份出于私利的报告中歪曲这些努力,而报告撰写者对股价下跌拥有未披露的经济利益,对此我们不能听之任之。我们正在研究一切可行方案,以纠正相关记录;我们的团队仍将专注于推进Gravity Nuclear Reactor,并为股东创造长期价值。”